Unsere Anlagephilosophie: Geldanlage mit ETFs und Indexfonds

Du möchtest dein Geld sinnvoll anlegen – hast aber keine Zeit oder Lust, dich durch Fonds, Gebühren und widersprüchliche Finanztipps zu kämpfen? Dann bist du hier richtig.

  • ✓Einfach: Ein Depot, ein Sparplan – Auswahl, Überprüfung und Ausbalancieren deines Portfolios übernehmen wir.
  • ✓Günstig: Keine Provisionen, keine Abschlusskosten, keine langen Verträge.
  • ✓Breit gestreut: Dein Geld steckt in über 7.000 Unternehmen weltweit statt in einzelnen Aktien.
  • ✓Flexibel: Dein Geld gehört dir – Fondsanteile kannst du grundsätzlich jederzeit verkaufen.
Kostenloses Erstgespräch anfragenunverbindlich · bundesweit per Video · für 2026 nur noch 27 freie Plätze
Warum wir so beratenMehr als 1.000 Kunden vertrauen uns heute – über 80 % davon kamen auf Empfehlung zu uns. Wir sind seit über 15 Jahren in der Finanz- und Versicherungsbranche tätig. In dieser Zeit haben wir selbst viele klassische Finanzprodukte vermittelt – und genau deshalb wissen wir, was sie Anleger wirklich kosten. Heute beraten wir bei der Geldanlage anders: unabhängig, provisionsfrei und wissenschaftlich fundiert. Bundesweit per Videochat.
FrüherKlassische FinanzprodukteWir haben Rentenversicherungen, Riester-Renten, Kapitalanlageimmobilien, aktiv gemanagte Fonds und Bausparverträge vermittelt.
Die ErkenntnisZu viele KostenAbschlusskosten, Provisionen, laufende Gebühren und komplizierte Produkte gehen häufig zulasten der Rendite unserer Kunden.
2017Unser WeltportfolioWir stellen unsere Geldanlage-Beratung konsequent auf kostengünstige, breit gestreute Indexanlagen um.
HeuteNur ETFs und IndexfondsOhne Abschlusskosten, ohne Vertriebsprovisionen. Unser Weltportfolio haben wir seitdem viermal gezielt weiterentwickelt.
Wofür wir stehen:
Wissenschaftlich fundiertWir investieren nach den Erkenntnissen der Kapitalmarktforschung – ohne Prognosen, ohne Stock-Picking und ohne Market-Timing.
KosteneffizientKosten sind einer der wenigen Renditefaktoren, die sich sicher steuern lassen. Deshalb setzen wir auf günstige ETFs und Indexfonds.
LangfristigWir denken in Jahrzehnten, nicht in Quartalen. Schwankungen gehören dazu – entscheidend ist eine Strategie, die man durchhält.
Unabhängig und provisionsfreiIm Investmentbereich erhalten wir keine Provisionen von Produktanbietern. Unser Interesse ist allein dein langfristiger Anlageerfolg.
Für deinen persönlichen Plan unterscheiden wir zwei Bereiche:

Kurzfristiges Sparen: dein Notgroschen

Der kurzfristige Spartopf ist dein Notgroschen – für unerwartete Ausgaben wie eine kaputte Waschmaschine, eine Autoreparatur oder einen spontanen Urlaub. Dieses Geld muss jederzeit verfügbar sein. Gut geeignet ist deshalb ein Tagesgeldkonto.
Tipp von uns:
Lege als Reserve etwa 2 bis 3 Monatsnettogehälter zurück (als Selbstständiger mehr). Achte bei deinem Girokonto darauf, dass keine Kontoführungsgebühren anfallen und du – zum Beispiel auf Reisen – auch im Ausland kostenlos Geld abheben kannst. Viele Direktbanken bieten das.

Langfristiger Vermögensaufbau: unser Weltportfolio

Der mittel- und langfristige Bereich beginnt – nach unserer Definition – etwa drei Jahre in der Zukunft. Hier sparst du für größere Ziele wie Eigenkapital für eine Immobilie und baust dein Vermögen auf – zum Beispiel, um später früher in den Ruhestand zu gehen oder in Teilzeit zu arbeiten. Dafür nutzen wir unser Weltportfolio.

Mehr als nur Börsenwert: unsere Gewichtung
Die meisten Welt-ETFs gewichten Länder allein nach dem Börsenwert ihrer Unternehmen (Marktkapitalisierung). Weil US-Konzerne an der Börse besonders hoch bewertet sind, besteht der MSCI World heute zu rund 72 % aus US-Aktien, der MSCI ACWI (inklusive Schwellenländer) zu rund 64 %. Gemessen an der Wirtschaftsleistung sind die USA deutlich kleiner.

Wir kombinieren deshalb beide Sichtweisen: den Börsenwert und das Bruttoinlandsprodukt (BIP). So bleibt das Portfolio nah am Markt, hängt aber weniger stark von einem einzelnen Land und wenigen großen Konzernen ab.
Nach Börsenwert
(MSCI ACWI)
64 %
Nach Wirtschaftsleistung
(BIP-gewichteter Weltindex)
31 %
Unser Weltportfolio
(Zielgewichtung)
49 %

Anteil US-Aktien im Vergleich. Quellen: MSCI/iShares (MSCI ACWI, Stand 09/2026), FTSE All-World GDP-Adjusted Index (Stand 10/2026), eigene Zielgewichtung (Stand 02/2026). Eine breitere Streuung bedeutet nicht automatisch geringere Schwankungen.

Einfach gesagt: Viele bekannte Welt-ETFs stecken fast zwei Drittel des Geldes in US-Aktien. Wir verteilen dein Geld ausgewogener über die Welt – damit dein Vermögen nicht so stark von einem einzelnen Land abhängt.

Acht Bausteine statt eines einzigen Welt-ETFs

Unser Weltportfolio besteht aus acht ETFs und Indexfonds und streut über mehr als 7.000 Unternehmen weltweit. Jeder Baustein deckt eine Region oder ein Marktsegment ab. So steuern wir die Gewichtung selbst, statt sie einem einzigen Index zu überlassen.

USA (S&P 500)34 %
Schwellenländer, inkl. kleinerer Unternehmen15 %
Europa15 %
US-Technologie (Nasdaq-100)10 %
Kleinere Unternehmen weltweit10 %
Pazifik ohne Japan (u. a. Australien, Hongkong, Singapur, Neuseeland)6 %
Japan5 %
Kleinere Unternehmen Europa5 %

Zielgewichtung der Bausteine, Stand 02/2026.

Was bringt dir diese Konstruktion?

  • Regionen gezielt steuern: Japan, den Pazifikraum oder Europa gewichten wir einzeln – unabhängig davon, wie stark der Börsenwert der USA gerade wächst.
  • Bewusste Schwerpunkte: Kleinere Unternehmen, Technologie und Schwellenländer gewichten wir etwas höher. Sie können langfristig zusätzliche Renditechancen bieten – allerdings auch mit höheren Schwankungen.
  • Gezielt verbessern: Gibt es für eine Region einen besseren oder günstigeren Fonds, tauschen wir nur diesen Baustein aus.

Auf Wunsch bieten wir dir zusätzlich zwei nachhaltige Portfolios an.

Einfach gesagt: Statt alles auf eine Karte zu setzen, verteilt sich dein Geld auf acht kostengünstige Fonds – große und kleine Unternehmen aus Industrie- und Schwellenländern.
Warum langfristig in Aktien? Eine Beispielrechnung: Du sparst 40 Jahre lang jeden Monat 500 € – insgesamt zahlst du also 240.000 € ein.
So unterschiedlich kann das Ergebnis ausfallen, je nachdem, welche jährliche Rendite man annimmt (vereinfacht, ohne Kosten und Steuern):
Wie viel könnte bei dir zusammenkommen?

Im kostenlosen Erstgespräch rechnen wir mit deinen eigenen Zahlen: Wie viel kannst du monatlich sparen, wofür, und wie lange? So siehst du schwarz auf weiß, was für dich möglich ist.

Meine Zahlen durchrechnen lassenkostenlos · unverbindlich

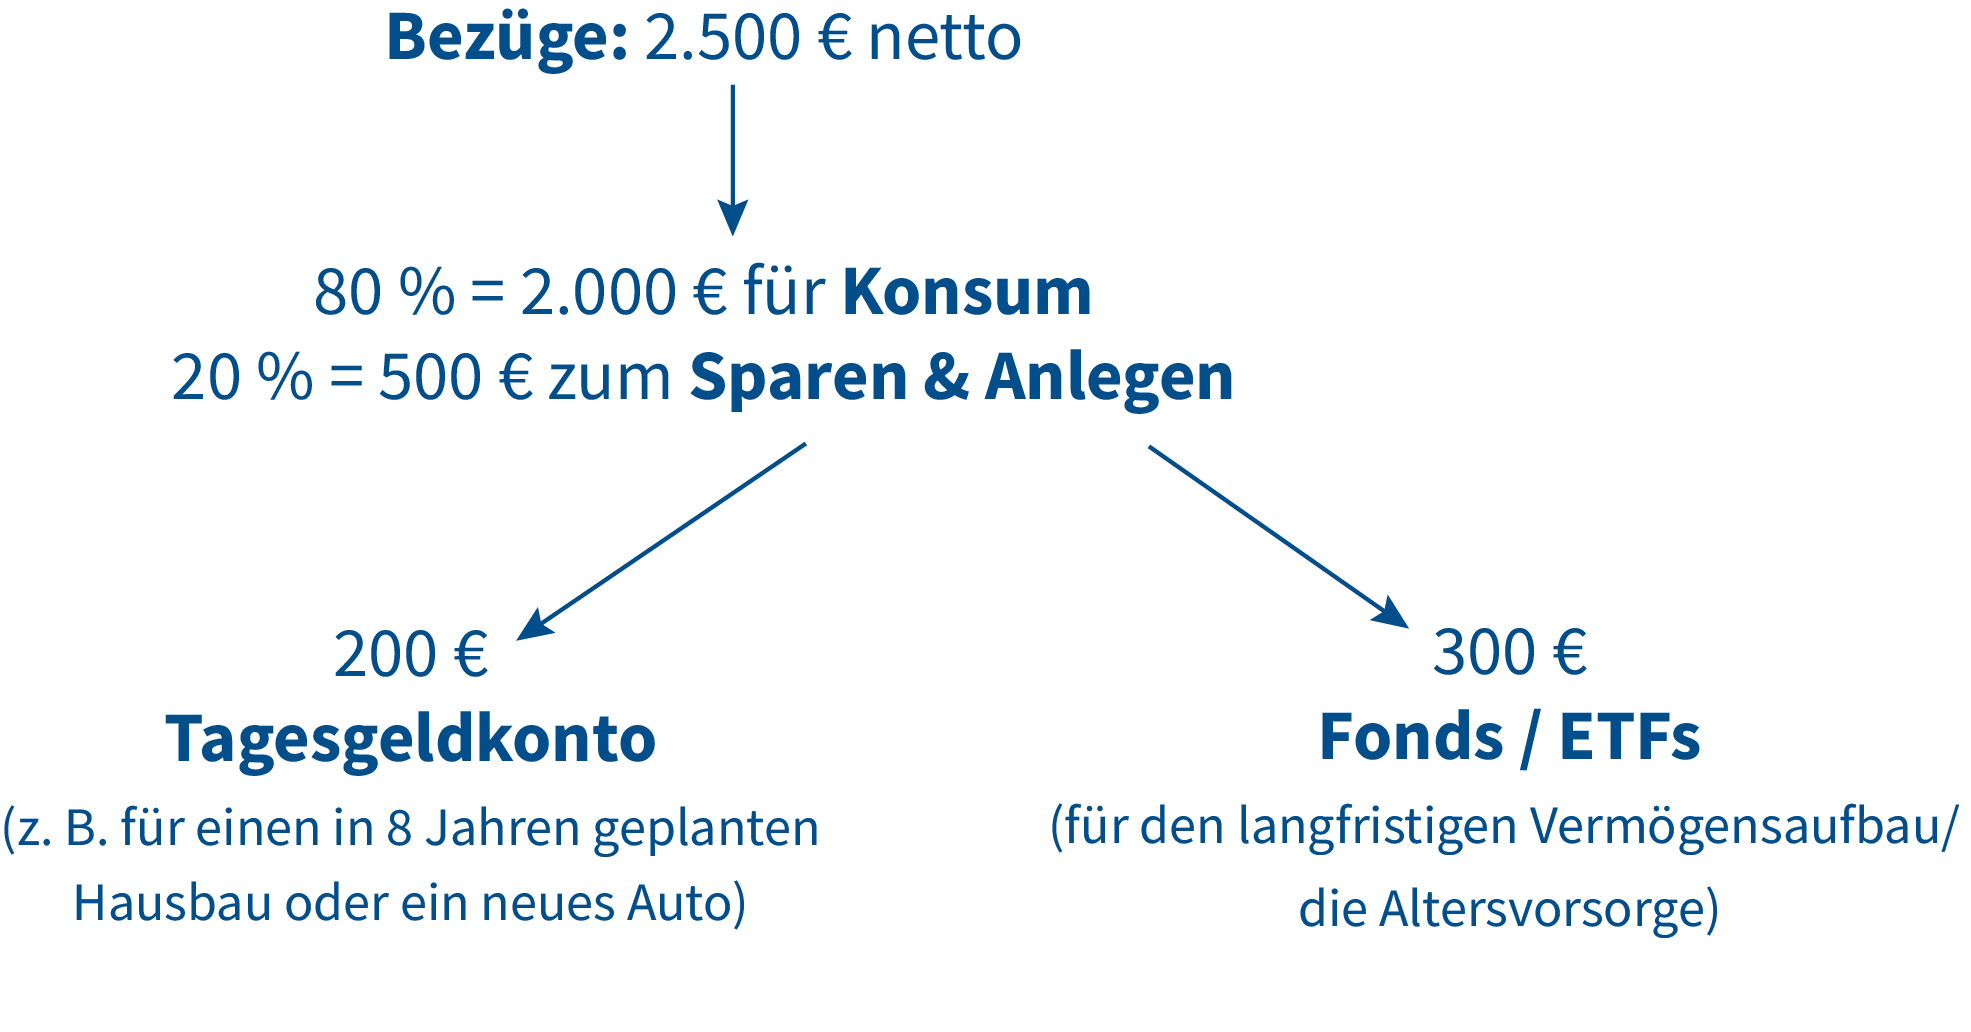
So viel zur Theorie – und so teilen viele unserer Kunden ihren Sparplan auf:

Was sind Aktien und Fonds (z. B. ETFs)?

Aktien sind Anteile an Unternehmen. Als Aktionär bist du am Unternehmen beteiligt, erhältst einen Teil des Gewinns und profitierst, wenn das Unternehmen an Wert gewinnt. Weltweit werden Zehntausende Unternehmen an Börsen gehandelt.
Mit einem Fonds – zum Beispiel einem ETF – musst du dich nicht für einzelne Aktien entscheiden. Du investierst dein Geld auf einen Schlag in Hunderte oder sogar Tausende Wertpapiere und verteilst so dein Risiko.
Gut zu wissen:

Die Wirtschaftsprofessoren Andreas Hackethal und Steffen Meyer haben im Auftrag von Finanztest fast 40.000 selbst verwaltete Wertpapierdepots von Direktbankkunden aus den Jahren 2005 bis 2015 untersucht.
Das Ergebnis: Die Anleger erzielten im Schnitt nur rund 3,1 % pro Jahr. Mit einer breit gestreuten Indexmischung bei vergleichbarem Risiko wären im gleichen Zeitraum rund 8,7 % möglich gewesen – häufiges Handeln und Einzelwetten kosteten also mehr als 5 % Rendite pro Jahr.
Einfach gesagt: Viele Anleger verschenken Rendite – nicht wegen der falschen Aktie, sondern durch typische Fehler: zu wenig Streuung, hektisches Kaufen und Verkaufen, zu hohe Kosten. Eine klare Strategie und jemand an deiner Seite helfen, genau diese Fehler zu vermeiden.

So wählen wir ETFs und Indexfonds aus

Unser Team – insbesondere Manuel Hofer und unser Mathematiker Tobias Blaschke – analysiert regelmäßig das gesamte ETF- und Fondsuniversum. Wir prüfen, ob es bessere oder effizientere Möglichkeiten gibt, unsere Portfolios umzusetzen, und stellen einmal getroffene Entscheidungen bewusst immer wieder auf den Prüfstand.

FondsvolumenMindestens 500 Mio. € – für eine ausreichende Größe und wirtschaftliche Stabilität des Fonds.
Physische ReplikationDer Fonds kauft die Wertpapiere seines Index tatsächlich. Auf swap-basierte (synthetische) Nachbildung verzichten wir.
FondsalterDer Fonds sollte bereits mindestens fünf Jahre am Markt bestehen.
KostenMöglichst niedrige laufende Gebühren und eine effiziente Kostenstruktur.
FondsdomizilBevorzugt Irland – vor allem bei US-Aktien. Irische Fonds zahlen auf US-Dividenden in der Regel weniger Quellensteuer als etwa deutsche oder luxemburgische Fonds.
Weitere PrüfungenIndexmethodik, Tracking Difference (wie genau der Fonds seinem Index folgt), Handelbarkeit, Fondsstruktur und steuerliche Aspekte.
Seit 2017 laufend weiterentwickelt: Unser Weltportfolio gibt es seit 2017. Seitdem haben wir es viermal gezielt verbessert. Wir beschäftigen uns kontinuierlich mit neuen wissenschaftlichen Erkenntnissen, besseren Fonds und Kostenstrukturen – diese Analysearbeit musst du nicht selbst leisten.
Einfach gesagt: Du musst keine Fonds vergleichen und keine Finanznachrichten verfolgen. Das erledigen wir – und prüfen regelmäßig, ob es bessere Alternativen gibt.
Einfach in der Umsetzung: Depot und Rebalancing
Dein Depot wird bei der Frankfurter Fondsbank geführt. Dort ist dein Portfolio als Ganzes hinterlegt: Sparpläne, Einzahlungen und Auszahlungen werden auf alle Bausteine verteilt – so einfach wie bei einem Konto.

Mit der Zeit entwickeln sich die Bausteine unterschiedlich, und die Gewichtung verschiebt sich. Damit dein Portfolio seine Struktur behält, gibt es zwei Wege:
  1. Mini-Rebalancing über den Sparplan: Über die gezielte Steuerung deiner Sparraten fließt neues Geld bevorzugt in die Bausteine, die gerade unter ihrem Zielgewicht liegen. So nähert sich dein Portfolio laufend wieder der Zielgewichtung an – ganz ohne Verkäufe.
  2. Automatisches jährliches Rebalancing: Zusätzlich kann einmal im Jahr ein automatisches Rebalancing eingerichtet werden. Dabei werden alle Bausteine wieder auf ihre vorgesehene Gewichtung zurückgeführt: Stark gestiegene Anteile werden teilweise verkauft, untergewichtete nachgekauft.
Gut zu wissen – Freistellungsauftrag: Werden beim Rebalancing Gewinne realisiert, bleiben sie steuerfrei, soweit dein Sparerpauschbetrag (1.000 € pro Person, 2.000 € bei Zusammenveranlagung) über deinen Freistellungsauftrag noch nicht ausgeschöpft ist. Bei Aktienfonds sind zudem 30 % der Erträge steuerfrei (Teilfreistellung). Gewinne darüber hinaus unterliegen der Abgeltungsteuer. Dieser Hinweis ersetzt keine steuerliche Beratung.
Einfach gesagt: Du richtest einmal deinen Sparplan ein, danach läuft vieles automatisch. „Rebalancing“ heißt nur: Wenn sich die Gewichte durch Kursbewegungen verschieben, wird dein Portfolio wieder in die geplante Aufteilung gebracht.
Transparente Kosten – ohne Provisionen
Im Investmentbereich arbeiten wir provisionsfrei. Statt Abschlusskosten oder Vertriebsprovisionen zahlst du ein jährliches Serviceentgelt, das sich nach deinem betreuten Vermögen richtet: Je höher das Anlagevolumen, desto niedriger der Prozentsatz. So haben wir keinen Anreiz, dir bestimmte Produkte zu verkaufen.
AnlagevolumenServiceentgelt p. a. zzgl. MwSt.inkl. 19 % MwSt.
bis 50.000 €1,00 %1,19 %
ab 50.000 €0,90 %1,07 %
ab 100.000 €0,80 %0,95 %
ab 250.000 €0,70 %0,83 %
ab 500.000 €0,60 %0,71 %
ab 1.000.000 €0,50 %0,60 %
Keine Abschlusskosten, keine Ausgabeaufschläge, keine Produktprovisionen und keine Depotführungsgebühren. Zusätzlich fallen nur die laufenden Kosten der ETFs und Indexfonds selbst an – sie sind bei unseren Bausteinen niedrig und werden direkt im Fondspreis verrechnet. Häufige Fragen
Ich kenne mich mit Geldanlage nicht aus – ist das ein Problem?Überhaupt nicht. Viele unserer Kunden sind keine Finanzexperten. Wir erklären dir alles in verständlichen Worten, beantworten jede Frage und nehmen uns die Zeit, die du brauchst.
Kann ich jederzeit an mein Geld?Grundsätzlich ja: ETFs und Indexfonds lassen sich in der Regel an jedem Börsentag verkaufen, und deinen Sparplan kannst du anpassen oder pausieren. Weil Kurse schwanken, solltest du Geld, das du in den nächsten Jahren brauchst, aber nicht in Aktien anlegen – dafür ist dein Notgroschen da.
Was passiert bei einem Börsencrash?Kursrückgänge gehören zur Aktienanlage dazu. In der Vergangenheit hat sich der breite Weltaktienmarkt nach Einbrüchen wieder erholt – teilweise hat das aber mehrere Jahre gedauert. Eine Garantie für die Zukunft gibt es nicht. Deshalb planen wir für Aktien einen langen Anlagehorizont ein und sorgen dafür, dass du in einer Krise nicht verkaufen musst.
Muss ich mich ständig darum kümmern?Nein. Dein Sparplan läuft automatisch, einmal im Jahr wird dein Portfolio automatisch ausbalanciert, und wir prüfen regelmäßig die Bausteine. Du kannst dich entspannt um dein Leben kümmern.
Ist mein Geld sicher, wenn eine Bank oder Fondsgesellschaft pleitegeht?Fondsanteile sind sogenanntes Sondervermögen. Sie werden getrennt vom Vermögen der Fondsgesellschaft verwahrt und gehören auch bei deren Insolvenz dir. Vor Kursschwankungen schützt das allerdings nicht.
Was kostet das Erstgespräch?Nichts. Das Erstgespräch ist kostenlos und unverbindlich. Erst wenn du dich für unsere laufende Betreuung entscheidest, fällt das oben genannte Serviceentgelt an.
Dein nächster Schritt: ein entspanntes Erstgespräch

Wir schauen uns gemeinsam deine Situation an: Was hast du vor, wie viel möchtest du anlegen, wie viel Schwankung ist für dich in Ordnung? Danach weißt du genau, ob unser Weltportfolio zu dir passt – ohne Verkaufsdruck und ohne Verpflichtung.

Weil unsere über 1.000 Bestandskunden bei Terminen Vorrang haben, nehmen wir pro Jahr nur rund 80 neue Kunden auf. Für 2026 sind noch 27 Plätze frei.

Jetzt kostenloses Erstgespräch anfragenbundesweit per Video


Tipp von uns:

  • Plane für Aktienanlagen mindestens zehn Jahre ein – so kannst du auch Krisen aussitzen.
  • Lege vorher deinen Notgroschen auf einem Tagesgeldkonto an, damit du nie in einer Krise verkaufen musst.
  • Streue breit über Länder, Branchen und Unternehmensgrößen – das senkt das Risiko einzelner Aktien, Branchen oder Länder.